Fjármála- og efnahagsráðherra lagði fram fjármálaáætlun fyrir árin 2025-2029 hinn 16. apríl síðastliðinn.
Umgjörðin stóðst prófið
Skemmst er frá því að segja að hin nýja umgjörð efnahagsmála stóðst áraun heimsfaraldursins með stakri prýði. Vissulega er verðbólga enn of há, en hún er á niðurleið líkt og vikið verður að síðar. Um hitt er þó síður hægt að deila að öfugt við reynsluna úr fjármálahruninu þá hjálpaði veiking krónunnar til við aðlögun hagkerfisins að áfallinu. Hún studdi við samkeppnishæfni atvinnulífsins en leiddi ekki til markverðrar hækkunar skulda heimila og fyrirtækja líkt og áður þegar mikill meirihluti skulda var verðtryggður eða tengdur erlendum gjaldmiðlum. Þá er Ísland eitt afar fárra ríkja þar sem framleiðslutap vegna faraldursins hefur að fullu verið unnið upp. Það þýðir ekki aðeins að verðmætasköpun hagkerfisins hafi náð fyrra stigi heldur var landsframleiðsla á mann árið 2023 orðin sú sama og greiningaraðilar gerðu ráð fyrir að hún yrði áður en þeir svo mikið sem höfðu heyrt af COVID-19 líkt og sjá má á mynd 1.

Vaxandi fjölbreytni útflutnings
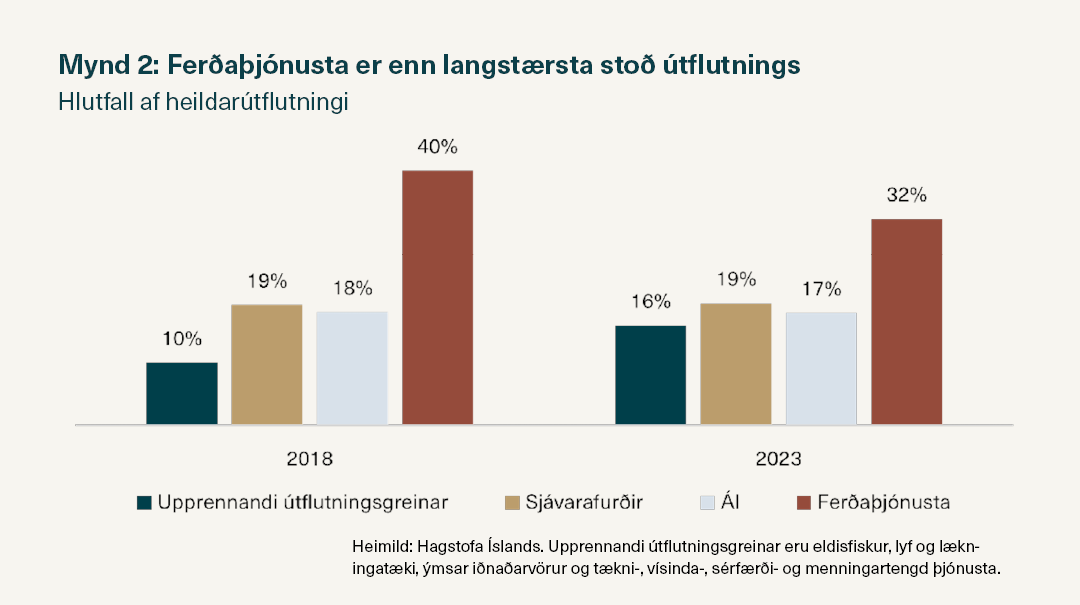
Það er ekki aðeins að þakka hröðum viðsnúningi í ferðaþjónustu, þó hann hafi sannarlega verið drifkraftur efnahagsbatans. Mynd 2 sýnir enda að vægi ferðaþjónustu í útflutningi hefur minnkað frá því fyrir faraldurinn. Á sama tíma hefur vægi annarra burðarstólpa útflutnings, þ.e. áls og sjávarafurða, staðið í stað. Árangur hefur hins vegar náðst í að fjölga stoðum útflutnings. Það sést á auknu vægi hratt vaxandi greina, með fiskeldi, lyfjaframleiðslu og tæknitengda þjónustu í broddi fylkingar, í útflutningi. Þessar greinar nálgast nú sjávar¬útveg að umfangi.
Á tímabili fjármálaáætlunar þarf útflutningur í enn meira mæli að byggja á greinum sem reiða sig ekki á náttúruauðlindir og geta drifið lífskjaravöxt til framtíðar. Slík starfsemi er í mikilli alþjóðlegri samkeppni og brýnt að tryggja fyrirtækjum samkeppnishæft rekstrarumhverfi. Þar skipta langtímakjarasamningar miklu máli. Ríkisfjármálin hafa einnig mikilvægu hlutverki að gegna. Ábyrg ríkisfjármál með varfærni og festu að leiðarljósi eru til þess fallin að lækka skuldahlutfall ríkissjóðs og stuðla að hraðari lækkun verðbólgu og vaxta en ella.
Mikilvægir sigrar í baráttunni við verðbólgu, sem þó er hvergi nærri lokið
Eftir stendur að verðbólga er enn of há, en hún mældist 6,0% í apríl eftir að hafa náð hámarki í 10,2% í fyrra. Á samræmdan evrópskan mælikvarða er verðbólgan lægri, eða 5,1%, og án húsnæðis mælist hún innan vikmarka verðbólgumarkmiðs Seðlabankans (3,9%). Á þessum vígstöðum hafa þannig einnig unnist mikilvægir sigrar, þótt skiljanlegt sé að fólki þyki orrustan taka of langan tíma.
Til skemmri tíma hafa ýmsir aðrir þættir áhrif á verðlag. Í sinni einföldustu mynd má telja upp þrjá áhrifaþætti verðbólgu til skamms tíma: Framboð, eftirspurn og verðbólguvæntingar. Framboðshnekkir og laskaðar framleiðslukeðjur drífa ekki lengur verðbólgu, hvorki hér á landi né erlendis, líkt og í miðjum faraldrinum og við upphaf innrásar Rússa í Úkraínu. Afar sterk eftirspurn er stærri hluti verðbólgunnar hér á landi heldur en víða í Evrópu þar sem orkukrísan hafði mikil áhrif. Það skýrir að hluta hvers vegna hún hefur verið þrálátari hér á landi en víða annars staðar. Snörp hækkun vaxta ásamt sífellt bættri afkomu ríkissjóðs samhliða viðsnúningi og vexti efnahagslífsins hefur dregið markvert úr eftirspurn. Kortavelta Íslendinga hefur t.a.m. dregist saman …