USD 122,1 -0,3%
EUR 136,8 -0,1%
GBP 161,4 -0,2%
DKK 18,3 -0,2%
SEK 12,2 0,1%
NOK 12,8 -0,1%
CHF 146,9
CAD 85,8 -0,1%
JPY 0,8 -0,3%
Stýrivextir 8%
Verðbólga 5,9%
Mannfjöldi 396.500
USD 122,1 -0,3%
EUR 136,8 -0,1%
GBP 161,4 -0,2%
DKK 18,3 -0,2%
SEK 12,2 0,1%
NOK 12,8 -0,1%
CHF 146,9
CAD 85,8 -0,1%
JPY 0,8 -0,3%
Stýrivextir 8%
Verðbólga 5,9%
Mannfjöldi 396.500
Til baka

Götótt skatt­lagn­ing­ar­net í sjáv­ar­út­veg­i? Auð­lindaarð­ur sem skatt­stofn

Auðlindaarður getur verið góður skattstofn, þannig miða Norðmenn við að um 80% af auðlindaarði sem til verður við olíuvinnslu renni í olíusjóðinn.

_F1A9502
Mynd: Heiða Helgadóttir

Framleiðendur sem framleiða vöru eða þjónustu sem ekki byggir á nýtingu takmarkaðra auðlinda geta brugðist við verðhækkunum á framleiðsluvöru sinni með því að auka framboðið. Leggi ríkisvaldið skatt eða framleiðslugjöld á framleidda einingu mun framleiðandinn bregðast við eins og um verðlækkun væri að ræða. Strax á 18. öld áttuðu frumkvöðlar hagfræðinnar sig á að þetta samhengi hækkandi skatta og framboðs afurða á ekki við í framleiðslu sem byggir á nýtingu takmarkaðrar auðlindar. Hærra eða lægra skilaverð til framleiðandans hefur ekki áhrif á frjósemi fiskistofna eða vaxtarhraða plantna. Eða með orðum Adam Smiths í Auðlegð þjóðanna, öðrum hluta um skatta: „Bæði auðlindaarður og leigugjald af landi eru tekjur þess eðlis að þær renna til eiganda landnæðisins án þess að hann þurfi fyrir því að hafa. Sé hluti af þessum tekjum frá honum teknar til að standa straum af kostnaði við rekstur ríkisins mun það ekki hindra athafnasemi hans. Árleg framleiðsla á afurðum lands og vinnu í samfélaginu, raunveruleg auðlegð og tekjur meirihluta landsmanna yrðu óbreytt þrátt fyrir álagningu skattsins“. Viðbrögð eigenda auðlinda við gjaldtöku eru önnur en annarra framleiðenda. Í stað þess að minnka framboð á auðlinda-afurðum helst framboðið óbreytt í kjölfar gjaldaaukningar. Að taka gjald af auðlindaarði veldur minni þjóðhagslegum skaða en sé gjaldtöku beint t.d. að vinnuframlagi.

Skattlagning íslensks sjávarútvegs

Tvær eru helstu uppsprettur skatttekna af sjávarútveginum: Veiðigjald og tekjuskattur lögaðila. Útgerðin greiðir einnig atvinnutryggingargjald og önnur launatengd gjöld. Sum þeirra gjalda renna gegnum ríkissjóð en er fyrst og fremst ætlað að standa straum af þjóðfélagslegum kostnaði við starfsmannahaldið (rekstur atvinnuleysistrygginga, foreldraorlof o.fl.). Tekjuskattur sjávarútvegsfyrirtæka lýtur sömu lögmálum og tekjuskattur annarra lögaðila. Skatturinn reiknast af hreinum tekjum viðkomandi aðila. Vaxtagreiðslur (t.d. vegna lána sem tekin eru til kaupa á kvóta) lækka bæði hreinar tekjur og skattgreiðslur. Söluhagnaður sem myndast við sölu á kvóta telst til tekna hjá lögaðilanum. Undantekning er ef andvirðinu er varið til kvótakaupa (t.d. þegar kvóti í einni tegund er seldur til að afla kvóta í annarri tegund). Sé söluhagnaður vegna kvótasölu greiddur út til eigenda er greiddur fjármagnstekjuskattur af þeirri upphæð. Almennt er því háttað þannig að tekjur fyrirtækja eru skattlagaðar hjá fyrirtækinu sjálfu og síðan aftur hjá eiganda þegar/ef hagnaður er greiddur út sem arður. Þessi aðferðafræði, að skipta skattgreiðslu af hagnaði í tvennt, annars vegar hjá lögaðilanum (fyrirtækinu) og hins vegar hjá eiganda fyrirtækisins er höfuðeinkenni hins norræna [a6a7c2] (e. dual tax-system). Skattahlutföll tekjuskatts fyrirtækja og fjármagnstekjuskatts eru stemmd af með það í huga að heildarskattbyrðin verði ekki hærri en hæsti jaðarskattur í tekjuskattskerfi einstaklinga. Samkvæmt grunnhugmyndinni sem liggur til grundvallar norrænu tvenndarskattlagningunni ætti því seljandi kvóta að greiða allt að 37,6% skatt af söluhagnaði að því tilskyldu að söluhagnaður sé greiddur sem arður til einstakra eigenda. En í gildandi skattalögum er að finna „skattasmugu“. Nú stofnar einstaklingur „A“ hlutafélagið „Ahf“ um hlutafjáreign í sjávarútvegsfyrirtækinu „Bhf“. Bhf hefur fengið úthlutað aflahlutdeild á þeim tíma sem eignarhald A á Ahf hefur staðið án þess að greiðsla hafi komið fyrir af hálfu Bhf. Selji Ahf hlutafé Bhf til Chf er líklegt að söluverðið endurspegli þá verðmætisaukningu sem úthlutun aflahlutdeilda hafði í för með sér fyrir Bhf. Í raun jafngildir sá gjörningur sölu á kvóta og því ætti salan á hlutabréfum Bhf að mynda skattstofn við álagningu tekjuskatts á lögaðilann Ahf. En þá kemur til ákvæði liðs 9a í 31. grein laga númer 90/2003 sem heimilar Ahf að draga söluhagnaðinn vegna hlutabréfanna í Bhf frá tekjum sínum! Ákvæðinu í áður nefndum lið 9a er ætlað að auðvelda starfsemi eignarhaldsfélaga með því að koma í veg fyrir tví- eða margsköttun óúthlutaðs arðs og gengishagnaðar. En ákvæðið verður til þess að létta skattbyrði íslensks sjávarútvegs! Selji fyrirtæki Bhf kvóta að verðmæti 20 milljarða króna myndast skattakvöð upp á 4 milljarða hjá Bhf og síðan upp á 3,52 milljarða króna hjá eigendum Bhf greiði Bhf tekjurnar út sem arð. Sé hins vegar farin sú leið sem lýst er að ofan þannig að það séu hlutabréf Bhf sem eru seld myndast skattakvöð upp á 4,4 milljarða króna ef og þegar Ahf greiðir eigendum söluverðmætið sem arð. Munurinn er 3,12 milljarðar króna!
Mynd1_toti
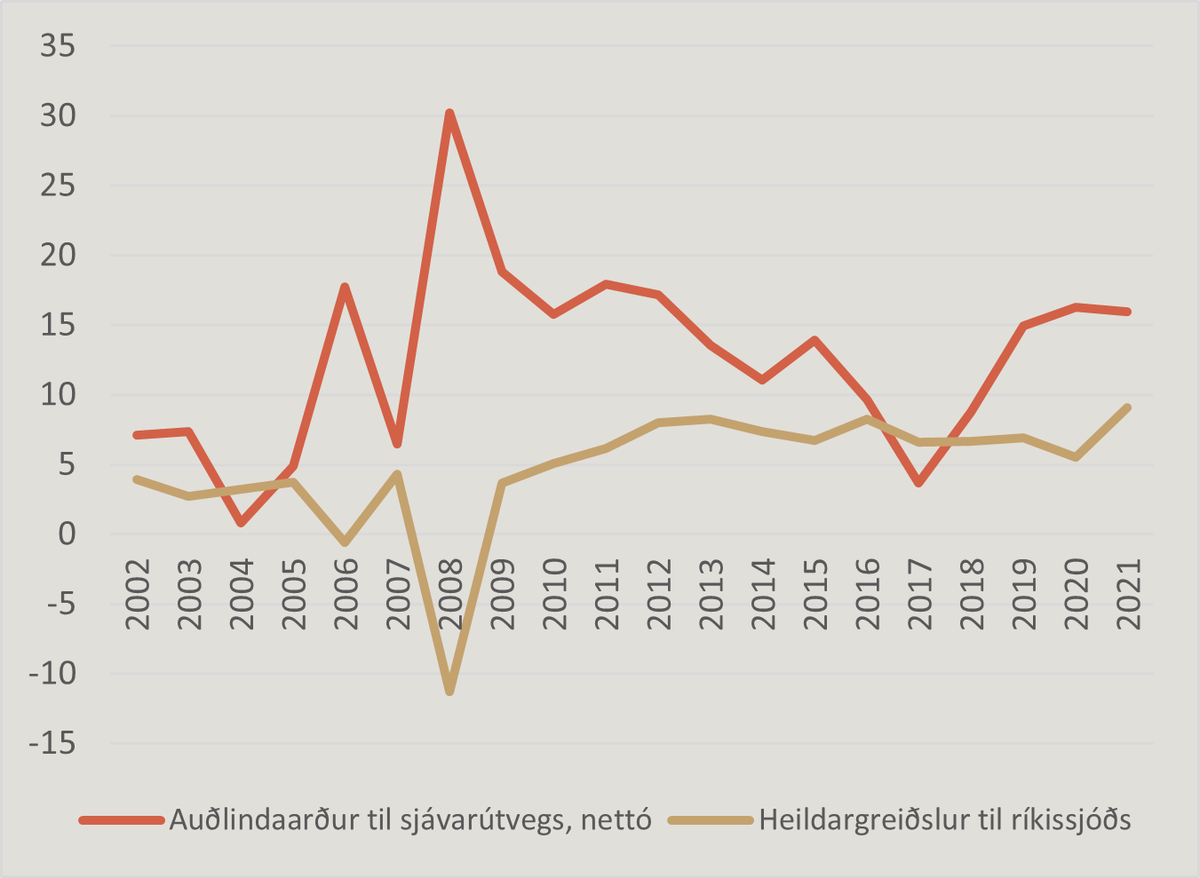
Mynd 1 Auðlindaarður sem rennur til útgerðarfyrirtækja (nettó, þ.e.a.s. að frádregnum tekjuskattsgreiðslum) annars vegar og samtala tekjuskatts og veiðigjalds hinsvegar.

Vísisblús?

Sumarið 2022 seldu eigendur Vísis hf fyrirtæki sitt til Síldarvinnslunnar. Í tengslum við þá sölu komu upp spurningar tengdar söluverðinu. Bent var [8bdc72] að söluverðmæti félagsins væri nokkru lægra en svaraði til svokallaðs upplausnarvirðis þess. Þegar upplausnarvirði er fundið er gengið útfrá því að kvóti sé seldur á markaði og af því greitt bæði tekjuskattur félaga og fjármagnstekjuskattur. Með því að selja félag í heilu …
Fáðu áskrift til að lesa

Áskrift að Vísbendingu hæfir þeim sem hafa gaman að óvilhöllum greiningum og gagn af greinargóðum upplýsingum um efnahagsmál, viðskipti og nýsköpun.

Næsta grein

Mest lesið
1
Atvinna

Er atvinnuleysi innflytjenda næmara fyrir hagsveiflum?

2
Aðrir sálmar

Gylfaginning

3
Loftslagsmál

París, prósentur og prófsteinninn

4
Aðrir sálmar

Af Atómstöðinni

5
Opinber fjármál

Nýtt grunnviðmið fyrir stjórnarhætti opinberra aðila

6
Umhverfi

Ef Ísland væri borg á meginlandi Evrópu

Reykjavíkurhöfn
Efnahagsmál 32. tbl.

Hvert er mark­mið efna­hags­lífs­ins?

Mikilvægi skilnings á samhengi og hugtökum
Reykjavík

Staða há­skóla­mennt­aðra á hús­næð­is­mark­aði

Ný könnun Félagsvísindastofnunar HÍ bendir til þess að háskólamenntun ein og sér tryggi ekki greiða leið inn á húsnæðismarkað. Flestir eignast að lokum eigið húsnæði, en leiðin þangað virðist orðin lengri og kostnaðarsamari en áður og byggist oft á stuðningi fjölskyldu, skuldsetningu og miklu vinnuframlagi.
Peningar
Efnahagsmál 31. tbl.

Und­ir­liggj­andi kostn­að­ar­þrýst­ing­ur

Launa-framleiðnibilið, framlegð og atvinnustig á Íslandi

Stjórnarráðið
Efnahagsmál 31. tbl.

Til hvers eru op­in­ber fjár­mál?

Mikilvægi umræðunnar um tölur og orð
AFP__20240320__economou-notitle240319_npstx__v1__HighRes__EuFlagsInBrussels

Evr­ópa og nýi heim­ur­inn

vesturheimur og vesturveldin eru hugtök til að endurskilgreina