
Íslensk stjórnvöld standa frammi fyrir því mikilvæga verkefni að bæta nýtingu opinberra fjármuna, einfalda stjórnsýslu og styrkja ábyrgð án þess að það komi niður á þjónustu eða trausti almennings. Varanleg hagræðing krefst yfirsýnar þess hvernig markmið, fjármunir, ákvarðanir, framkvæmd, áhætta og árangur tengjast. Án þeirrar yfirsýnar getur sparnaður á einum stað orðið að auknum kostnaði eða veikari þjónustu annars staðar.
Ísland hefur í lögum um opinber fjármál mikilvægan grunn fyrir stefnumörkun, fjárstjórn, árangursmat, innra eftirlit, stjórnarhætti og ábyrgð. Þessir þættir hafa þó að hluta til þróast í aðskildum farvegum. Fjárlög, ársreikningaupplýsingar, árangursupplýsingar, mannauðsmál, innra eftirlit, eftirlit með opinberum fjármunum og opinber skýrslugjöf byggjast ekki alltaf á sama upplýsingagrunni eða tengjast með nægilega skýrum hætti.
Þennan vanda má kalla innviðaskuld stjórnarhátta: veikar tengingar milli ákvæða laga, upplýsinga, ákvarðana, ábyrgðar og framkvæmdar. Slíkur halli myndast þegar formlegar kröfur þróast hraðar en þeir stjórnunarinnviðir sem eiga að gera þær virkar. Vandinn er því ekki skortur á reglum eða viðmiðum heldur sundurlaus innleiðing þar sem byrjað er á breyttri ytri skýrslugjöf og kröfum áður en nauðsynlegir innri stjórnarhættir, stjórnendaupplýsingar, stjórnendareikningshald og ábyrgðarkeðjur hafa verið byggðar upp þar að baki.
Lærum af ómarkvissri innleiðingu
Reynslan af íslenskri innleiðingu Evróputilskipunar um ófjárhagslegar upplýsingar sýnir hvað ómarkviss innleiðing getur kostað bæði tíma og fjármuni. Leiðbeiningar ársreikningaskrár ríkisskattstjóra frá árinu 2016 leiddu meðal annars til þess að mörg íslensk fyrirtæki gengu lengra en efni stóðu til við upplýsingagjöf um umhverfisþætti, félagslega þætti og stjórnarhætti, jafnan nefndar ESG-upplýsingar. Viðskiptaráð hefur metið kostnaðinn af þeirri framkvæmd á tæplega 10 milljarða króna yfir sjö ár.
Á sama tíma fórst fyrir að byggja upp kerfi fyrir heildstæðar stjórnendaupplýsingar og reikningsskil samþættrar virðissköpunar, þar sem fjármunir, aðrar lykilauðlindir, árangur og áhrif starfseminnar eru sett í samhengi.
Seinkun á innleiðingu enn eldra ákvæðis Evróputilskipunar frá 2003, fyrir nútímavæðingu reikningsskila, um stjórnendaupplýsingar er annað dæmi um þennan vanda. Ákvæðið gerði ráð fyrir að stjórnendaupplýsingar séu formlegur hluti staðfestra árlegra reiknings- og skýrsluskila stórra skipulagsheilda og þær upplýsingar veiti glöggt yfirlit yfir árangur, þróun, starfsemislíkan, lykilárangursvísa og óvissuþætti, með auknum kröfum til útgefenda skráðra verðbréfa. Ákvæðið átti að innleiða hér á landi árið 2004, samhliða IFRS-reikningsskilastöðlunum og tengdum breytingum á hugtakinu „glögg mynd“, en það ákvæði var ekki lögfest fyrr en árið 2020 með breytingu á ársreikningalögum, 16 árum of seint.
Í ljósi viðvarandi veikleika í stjórnarháttum, áhættustýringu, upplýsingaflæði og ábyrgð í aðdraganda og eftirmálum bankahrunsins er sú seina innleiðing sérstaklega umhugsunarverð. Innleiðingin árið 2020 byggðist síðan á óskýrri hugtakanotkun og tryggði ekki nægilega tengsl milli stjórnarhátta, upplýsingakerfa og ábyrgðar, sem krafa er gerð skýr krafa um í evrópsku samhengi.
Þessi innleiðing krafna um reikningsskil, stjórnendaupplýsingar, eftirlit og stjórnarhætti var meðal rannsóknarefna Rannsóknarverkefnis um reikningsskil, eftirlit og fjármagnsmarkaði (REF), sem greinarhöfundur fjallaði um í 18. tölublaði Vísbendingar fyrr í ár.
Sameiginlegt grunnviðmið um góða stjórnarhætti
Reynslan af sundurlausri innleiðingu krafna og viðmiða hér á landi sýnir þörfina fyrir sameiginlegan faglegan grundvöll, skýrari samhæfingu og markvisst samstarf lykilhagaðila.
Ný útgáfa alþjóðlegs grunnviðmiðs um góða stjórnarhætti opinberra aðila, International Framework: Good Governance in the Public Sector, sem gefin var út 30. mars 2026, getur orðið sameiginlegur umgjörð fyrir samvinnu og skapað tækifæri til samræmdari innleiðingar hér á landi. Grunnviðmiðið er meginreglumiðaðað (e. principle based) og leggur áherslu á árangur í almannaþágu, heilindi, ábyrgð, gagnsæi og upplýsta ákvarðanatöku. Grunnviðmið getur þannig orðið sameiginlegt umgjörð hér á landi, ekki sem nýtt lag eða sjálfstætt skýrslugjafarkerfi heldur sem viðmiðun um hvernig lagaskyldur, stjórnunarferlar, upplýsingar og ábyrgð tengjast. Að grunnviðmiðunum standa Alþjóðasamband endurskoðenda og reikningsskilafólks, IFAC, og breska fagstofnunin um opinber fjármál og reikningsskil, CIPFA.
Samhliða stendur yfir vinna Samtaka atvinnulífsins, Viðskiptaráðs Íslands og Nasdaq Iceland við uppfærslu íslenskra leiðbeininga um góða stjórnarhætti fyrirtækja. Þannig skapast tækifæri til að vinna markvisst á innviðaskuld stjórnarhátta, bæði hjá opinberum aðilum og fyrirtækjum, þar sem vaxandi kröfur eru gerðar til stjórnarhátta, reikningsskila, stjórnendaupplýsinga og gagnsæis. Saman skapa þessir tveir farvegir tækifæri til að móta ólíka en samræmda innleiðingu, byggða á sameiginlegum meginreglum um skýrt umboð, ábyrgð stjórna og stjórnenda, innra eftirlit, traustar stjórnendaupplýsingar, árangur og gagnsæi.
Uppfærðar íslenskar leiðbeiningar um góða stjórnarhætti fyrirtækja og hið nýja grunnviðmið IFAC og CIPFA fyrir opinbera aðila geta þannig styrkt hvort annað og stuðlað að sameiginlegum faglegum grunni, án þess að ólíkum skipulagsheildum sé steypt í sama mót.
Lögin leggja grunninn að árangurstengdri fjármálastjórn
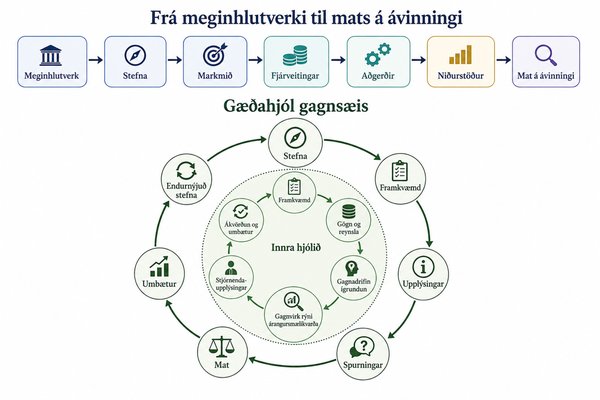
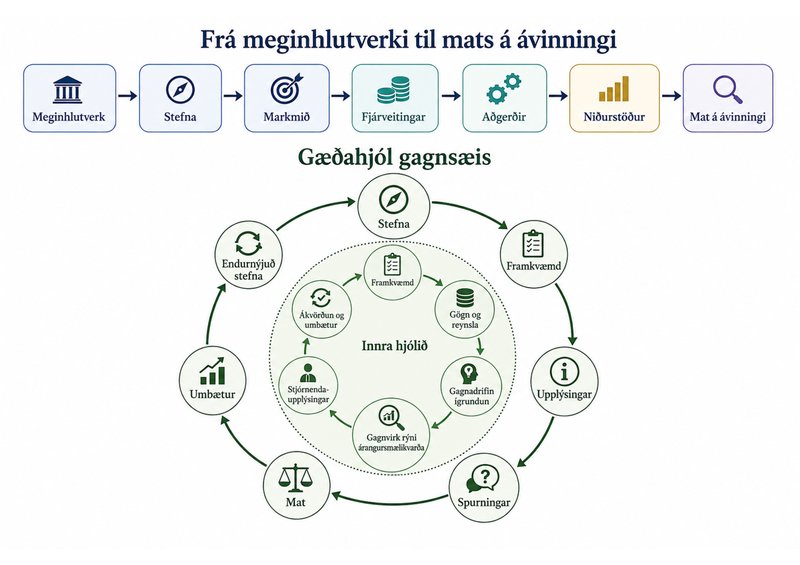
Lög um opinber fjármál gera ráð fyrir skýrum tengslum milli stefnu, fjármuna, framkvæmdar og árangurs. Samkvæmt 20. gr. skal hver ráðherra setja fram stefnu til að minnsta kosti fimm ára fyrir málefnasvið og málaflokka síns ráðuneytis, með markmiðum, leiðum, ábyrgðarskiptingu og nýtingu fjármuna. Samkvæmt 62. gr. skal síðan í ársskýrslu hvers ráðherra gera grein fyrir fjárveitingum og meta ávinning af ráðstöfun þeirra.
Mynd 1 dregur þessi tengsl saman. Efri hluti myndarinnar sýnir hvernig meginhlutverk tengist stefnu, markmiðum, fjárveitingum, aðgerðum, niðurstöðum og mati á ávinningi. Neðri hlutinn sýnir gæðahjól gagnsæis, þar sem upplýsingar um framkvæmd leiða til spurninga, mats, umbóta og endurnýjaðrar stefnu.
Gagnsæi felst því ekki aðeins í birtingu upplýsinga eftir á heldur einnig í virkri ábyrgðarskyldu gagnvart Alþingi, stjórnvöldum, almenningi og öðrum hagaðilum. Upplýsingarnar þurfa að gera þeim sem bera ábyrgð kleift að spyrja betri spurninga, meta niðurstöður og bæta ákvarðanir. Þetta er jafnframt kjarninn í árangurstengdum opinberum fjármálum (e. Performance-based public finance, PBPF), sem lögin byggjast á: ráðstöfun opinbers fjár á að taka mið af tilgangi, markmiðum og þeim árangri sem næst.
Ein upplýsingakeðja á grunni góðra stjórnarhátta
Opinberir aðilar vinna með mikið magn upplýsinga vegna áætlana, fjárlaga, mannauðsmála, áhættustýringar, innra eftirlits og árlegrar skýrslugjafar. Upplýsingarnar verða þó oft til í aðskildum ferlum. Stofnun getur verið innan fjárheimilda án þess að ná markmiðum sínum eða skapa opinbert virði sem hefðbundið fjárhagsuppgjör fangar aðeins að takmörkuðu leyti.
Heilbrigðisstofnun getur til dæmis …