
Á Íslandi eru tvö stjórnsýslustig: ríki og sveitarfélög. Sveitarfélög sinna margvíslegum staðbundnum verkefnum sem snúa að daglegu lífi, þjónustu og velferð íbúa sinna. Staðbundin stjórnvöld hafa þann kost að þekkja betur en miðlæg stjórnvöld þarfir íbúa og aðstæður í nærsamfélaginu. Þau eru betur til þess fallin að laga skipulag og framkvæmd opinberrar þjónustu að staðbundnum aðstæðum, forgangsraða í samræmi við þarfir samfélagsins auk þess sem að þau bregðast gjarnan hraðar við nýjum áskorunum. Þá getur samkeppni milli sveitarfélaga skapað hvata til nýsköpunar, aukinnar hagkvæmni og framþróunar í opinberri þjónustu.
Svigrúm sveitarfélaga til að mæta þörfum íbúa er þó að sjálfsögðu ekki ótakmarkað. Kjörnir fulltrúar þurfa að forgangsraða ráðstöfun takmarkaðra fjármuna en jafnframt uppfylla lagalegar þjónustuskyldur og fjármálareglur sem ákvarðaðar eru af Alþingi.
Tekjustofnar í samhengi við lögbundnar skyldur
Lögbundnir tekjustofnar sveitarfélaga eru útsvar, fasteignaskattur og framlög úr Jöfnunarsjóði, auk þess sem þau innheimta þjónustutekjur. Útsvar er stærsti tekjustofninn, en þar sem 51 af 61 sveitarfélagi er þegar með hámarksútsvar og vegið meðaltal útsvars er 14,94% er svigrúm til frekari tekjuöflunar með hækkun útsvarshlutfalls víða takmarkað. Það skiptir máli hvernig tekjustofnar sveitarfélaga eru ákvarðaðir og hversu vel þeir standa undir lögbundnum verkefnum, um leið og sveitarfélögum er tryggt nægilegt svigrúm til að forgangsraða, þróa þjónustu og bregðast við breyttum aðstæðum.
Það myndast stundum verulegur ágreiningur á milli stjórnsýslustiga um samhengi lögbundinna verkefna sveitarfélaga, kostnaðar við framkvæmd þeirra og tekna sem sveitarfélögum eru ætlaðar til að standa undir verkefnunum. Málaflokkur fatlaðs fólks er eitt skýrasta dæmið um þennan ágreining. Frá því að þjónusta við fatlað fólk fluttist frá ríkinu árið 2011 hafa markaðar tekjur ekki tekið nægilegum breytingum til að mæta auknum kröfum um magn og gæði þjónustunnar sem ákvörðuð hefur verið af Alþingi. Rekstrarhalli málaflokksins hefur verið viðvarandi og nemur samanlagt 100 milljörðum króna á sveitarfélagastiginu á tímabilinu 2018-2025.
Byggja þarf upp viðnámsþrótt þegar vel árar
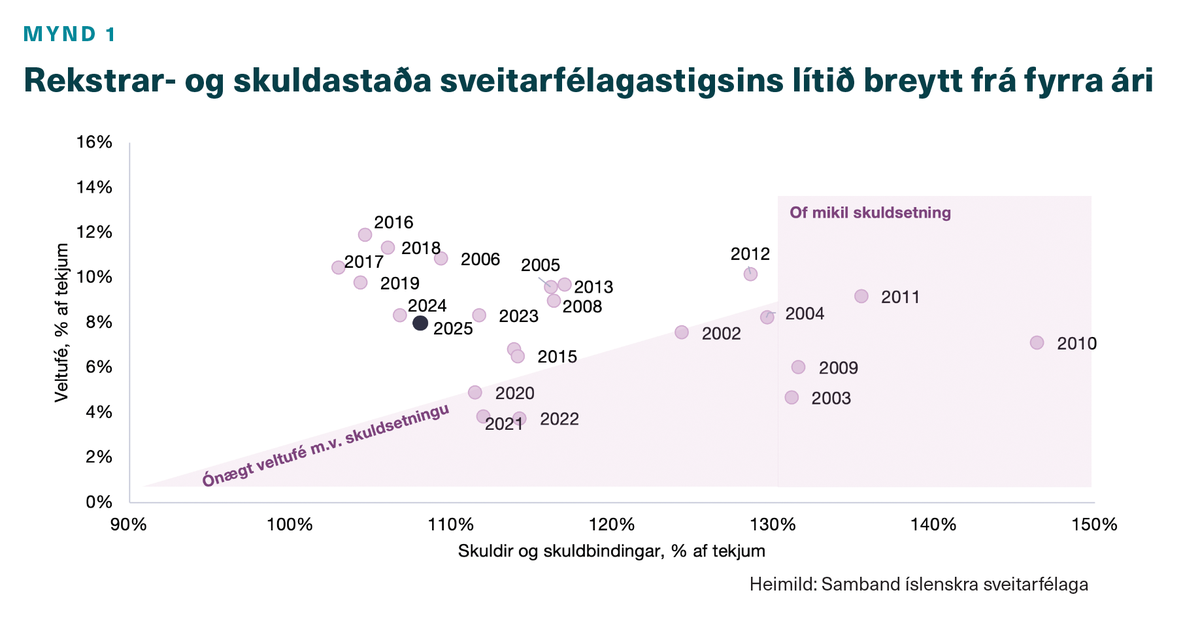
A-hluti sveitarfélaga er sú starfsemi sem er að meiri hluta fjármögnuð af tekjustofnum sveitarfélaga svo sem grunnskólar, leikskólar, félagsþjónusta og vegagerð. B-hluti er síðan sá hluti sem er á ábyrgð sveitarfélags en er fjármagnaður að meiri hluta með þjónustutekjum svo sem fráveita, vatnsveita og hafnir. Ef við einblínum á þann hluta sem er að mestu fjármagnaður með skatttekjum, þ.e. A-hluta, þá má ljóst vera að undanfarin þrjú ár hafa verið ágæt í rekstri sveitarfélaga þegar litið er til afkomu og skuldsetningar. Veltufé frá rekstri hefur verið um 8% af tekjum en mælikvarðinn gefur góða mynd af því hvaða fjármuni sveitarfélög hafa úr grunnrekstri sínum til ráðstöfunar í fjárfestingar og afborganir lána. Veltufé frá rekstri leiðréttir rekstrarniðurstöðuna fyrir rekstrarliðum sem ekki hafa áhrif á fjárstreymi eða tilheyra ekki reglulegum rekstri, svo sem afskriftir, verðbætur, breyting lífeyrisskuldbindinga eða einskiptistekjur af sölu byggingarréttargjalda. Þá hafa heildarskuldir og skuldbindingar verið um 110% af tekjum undanfarin ár.
Þegar vel árar er mikilvægt fyrir sveitarfélög að styrkja fjárhagslegar stoðir sínar og byggja upp viðnámsþrótt gagnvart efnahagslegum áföllum. Reynslan sýnir að tekjur geta dregist hratt saman á sama tíma og útgjaldaþörf helst mikil eða jafnvel eykst. Á mynd 1 má sjá hvernig skuldsetning sveitarfélaga jókst verulega í kjölfar fjármálaáfallsins árið 2008. Síðar, þegar heimsfaraldur kórónuveiru gekk yfir, dró snögglega úr tekjuvexti sveitarfélaga. Veltufé frá rekstri reyndist þá ónægt til að standa undir fjárhagslegum skuldbindingum og nauðsynlegri fjárfestingu miðað við þá skuldsetningu sem fyrir var. Þetta undirstrikar mikilvægi þess að byggja upp fjárhagslegan styrk þegar vel árar í þjóðarbúinu, svo sveitarfélög geti staðið undir skuldbindingum sínum, viðhaldið nauðsynlegri þjónustu og ráðist í mikilvægar fjárfestingar skyldu tekjur gefa eftir eða útgjaldaþörf aukast.
Sveitarfélög eiga verðmæta innviði sem kallar á mikla fjárfestingu
Sveitarfélög eru nefnilega gífurlega stór innviðaeigandi. Samkvæmt gögnum Hagstofu Íslands eiga sveitarfélög helming af fjármagnsstofni hins opinbera. Verðmæti þjóðvega ríkisins er sambærilegt við verðmæti gatna og holræsa sveitarfélaga. Þá eiga sveitarfélög 65% opinberra bygginga en ríkið mikinn meirihluta annarra fjármunaeigna. Þetta endurspeglast í fjárfestingarútgjöldum en sveitarfélög verja um 12% tekna sinna til fjárfestinga, samanborið við um 8% hjá ríkissjóði.
Fjárfesting hins opinbera er mikilvæg forsenda verðmætasköpunar í samfélaginu. Með uppbyggingu og viðhaldi innviða, svo sem samgöngumannvirkja, grunn- og leikskóla, fráveitukerfa og annarra grunninnviða, skapar hið opinbera aðstæður sem styðja við atvinnulíf, auka framleiðni og bæta …