Fyrir 50 árum stóðu hagrannsóknir frammi fyrir miklum tæknibreytingum. Tölvutæknin þýddi mun auðveldara aðgengi að gögnum og hraðvirkari reiknitækni. Bjartsýni ríkti um að handan við hornið væri staða þar sem fyrirsjáanleiki og skilningur myndi auðvelda hagstjórn.
Ríkjandi menning í hagrannsóknum gekk út frá stórum líkönum með mörgum breytum sem lýstu jafnvægi hagstærða. Líkönin höfðu gjarnan verið leidd út með stærðfræðiaðferðum og byggð á þeim fræðum sem hagfræðingar höfðu tileinkað sér. Upp úr 1970 fara menn að prófa einföld tímaraðalíkön við hagspár. Árangurinn var slíkur að stóru þungu haglíkönin þóttu hlægileg. Þetta fór illa í marga hagfræðinga sem þótti þetta vera gengisfelling á þeirra fræðum. Í hönd fór áratugur af deilum þar sem menn skiptust í tvo flokka. Störf tímaraðamannanna og Nóbelsverðlaunahafanna, Granger og Sims stuðluðu að sameiginlegri skilningi og aukinni sátt. Tímaraðafræði gengur út á að taka tillit til þess að mælingar yfir tíma eru ekki óháðar. Líkanasmíðin gengur út á að skilja hreyfi- mynstur stærða. Kjarninn í (þá) nýju tímaraðaaðferðafræðinni er táknaður sem ARIMA(p,d,q) líkanið.
Gróft um ARIMA(p,d,q)
Í tölfræði er nauðsynlegt að gagna út frá líkani og eru mælingar túlkaðar í gegnum það. Ef alhæfa á út frá mælingum á tímaröð þarf að gefa sér ákveðnar forsendur um stöðugleika. Í ARIMA(p,d,q) er talan d mælikvarði á stöðugleika. Það að d = 0 þýðir að röðin sveiflast í kringum fast meðaltal (eða t.d. línu). Ef q = 0 þýðir það að mældur ferill sveiflast í kringum lausnarferil línulegrar diffurjöfnu. Í línulegum diffurjöfnum afskrifast fortíðin með veldishraða. Ljóst er að flestar hagraðir hegða sér ekki með þessum hætti, en hins vegar gæti breytingin hegðað sér þannig. Það að breytingin, fyrsti mismunur, sé stöðugur er táknað með d = 1. Líkanið ARIMA(0,1,0) (random-walk =ráf) segir að vænt gildi fyrsta mismunar sé 0, þ.e. lausnarferlið hegði sér svipað og eiginfjárstaða rúllettuspilara. Þ.e. það eru engin mörk á breytileikanum. Tölurnar p og q lýsa skammtímaþróun. Box og Jenkins (1970) söfnuðu niðurstöðum úr líkindafræði og reikniaðferðum saman í bók sem lýsti hvernig ætti að reikna spár. Þetta var sett upp í fjögurra þrepa kerfi eins og í kokkabók. Sjálfvirknin í þessu hefur hugsanlega stuðað hagfræðinga. En gæði spánna töluðu sínu máli. Í dag er þessi aðferðafræði sjálfsagður partur af hagrannsóknarforritum.
Takmarkanir ARIMA líkana
Ýmislegt í gagnrýni hagfræðinga á ARIMA líkanagerð átti við rök að styðjast. Eitt af þeim atriðum var að með því að taka mismun, þ.e. að upplýsingar töpuðust við að skoða aðeins breytingar. Í dæminu um rúllettuspilarann tapast upplýsingar um upprunalega eiginfjárstöðu hans. Skiptir hún máli? Ef ferlið er ARIMA(0,1,0) er vitað að eiginfjárstaðan fjarlægist stöðugt uppruna sinn. Ef ferlið væri ARIMA(1,0,0) þá aðlagast ferlið meðaltali með veldishraða og fer aldrei mjög langt frá meðaltali Á 50 ára sögu líkana af þessari gerð hefur tölvutækni og gagnaaðgengi fleygt fram. Þetta á m.a. við um gögn af fjármálamörkuðum. Þar sjást ýmis ráfkennd ferli, sem virtst vera meira miðsækin (mean-reverting) en eiginfjárstaða rúllettuspilarans. Þetta kallaði á viðbætur í líkanavopnabúrið.
Líkön fyrir langt minni
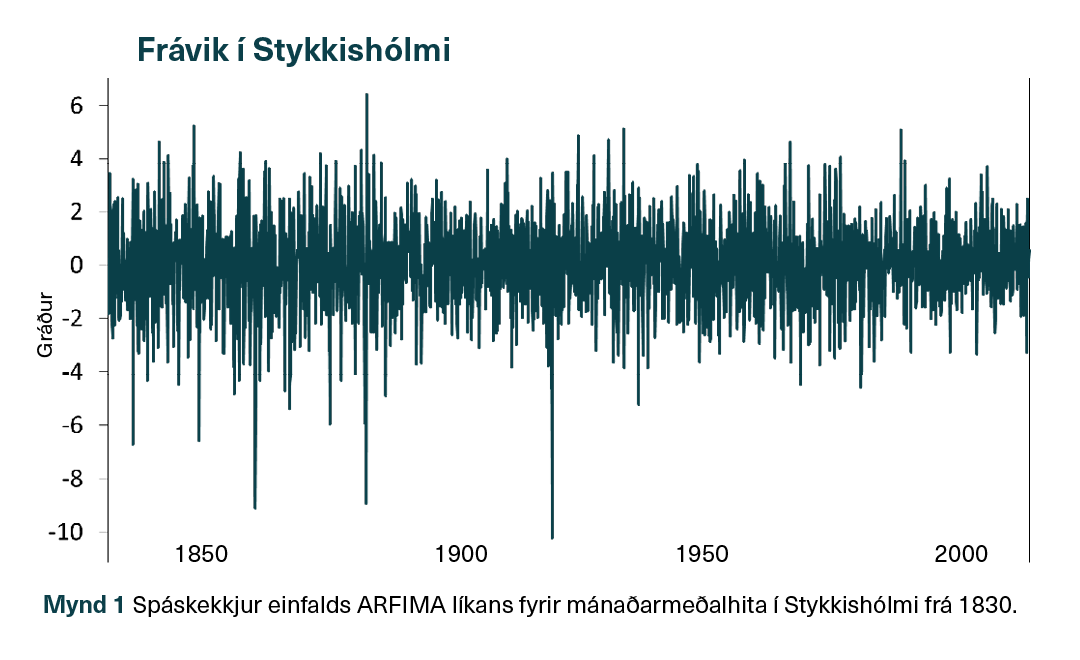
Í náttúruvísindum er þekktir ferlar sem sýna mjög trega miðsækni en augljóst er að breytileikinn hlýtur að vera takmarkaður. Frægt dæmi um það er kennt við vatnaverkfræðinginn Hurst. Hann var að rannsaka vatnshæð í ánni Níl. Þegar hann skoðaði gögn um vatnshæð í Níl í nokkrar aldir sá hann ráfkennda hegðun þar sem aðlögun að meðaltali var mjög hæg. Hann þróaði stærðfræðimynstur til lýsa þessu og úr varð ákveðin tala, Hurst exponent. Hún lýsir tregðueiginleikum ferlisins miðað við t.d. hreint ráf. Hann stakk jafnframt upp á reiknisaðferðum til að giska á þessa tölu út frá mælingum. Seinni tíma hagrannsóknarmenn og tölfræðingar hafa sett þetta í nýrri búning og hannað endurbætta aðferðafræði. Ein slík er kölluð ARFIMA(p,d,q) þar sem F stendur fyrir fractional. Nálgunin er sama og í ARIMA líkönum nema að d er leyft að vera brot. Það kanna að hljóma skringilega að það sé hægt að taka 1/3 mismun en stærðfræðilega er þetta spurning um skilgreiningu. …