Launa-framleiðnibilið, framlegð og atvinnustig á Íslandi

Raunlaun á Íslandi jukust hraðar en framleiðni frá 2010 til 2018 og launa-framleiðnibilið lækkaði mikið. Síðan þá hefur bilið haldist lágt þótt það hafi sveiflast nokkuð. Við fyrri aðstæður hefði slík þróun líklega kallað á meiri verðbólgu og gengislækkun sem lækkaði raunlaun og bætti kostnaðarstöðu atvinnulífsins. Sú leiðrétting hefur ekki orðið í sama mæli á þessu tímabili. Á fyrri tímabilum hjálpuðu neikvæðir raunvextir og gengisfellingar til við að verja framlegð og atvinnu. Frá 2014 hefur verðfleygurinn milli verðvísitölu vergrar landsframleiðslu og neysluverðs gegnt stærra hlutverki í að verja greiðslugetu fyrirtækja. Verðvísitala vergrar landsframleiðslu hefur hækkað meira en neysluverð og þannig styrkt tekjuhlið fyrirtækja gagnvart launakostnaði. Hagstæð viðskiptakjör og vöxtur útfluttrar þjónustu hafa einnig hjálpað til. Frá 2021 hefur verðbólga haldist þrálát og vextir háir, en atvinnustigið hefur haldist tiltölulega sterkt. Kostnaðarþrýstingurinn hefur því ekki horfið. Hvernig hann kemur fram ræðst af svigrúmi fyrirtækja til að verja framlegð, framleiðslu og atvinnu. Meðan það svigrúm er fyrir hendi getur þrýstingurinn fremur birst í verðbólgu. Þegar það svigrúm þrengist færist aðlögunin í auknum mæli yfir í minni fjárfestingu, samdrátt í framleiðslu og/eða aukið atvinnuleysi.
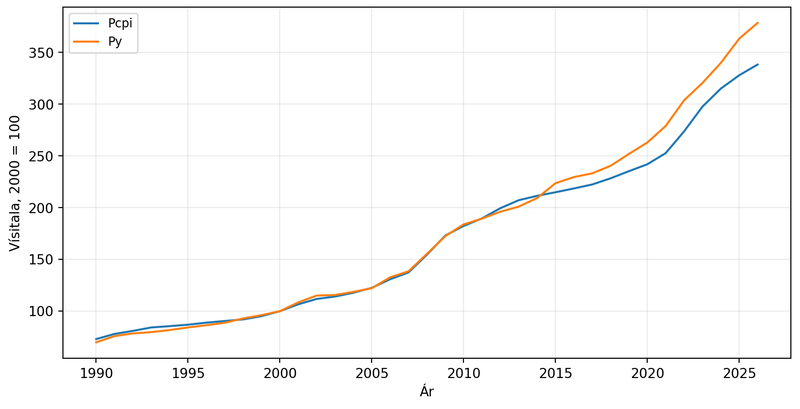
Neysluverðsvísitalan og verðvísitala vergrar landsframleiðslu. Pcpi og Py, 2000 = 100.
Verðið sem heimilin borga og verðið sem framleiðslan fær
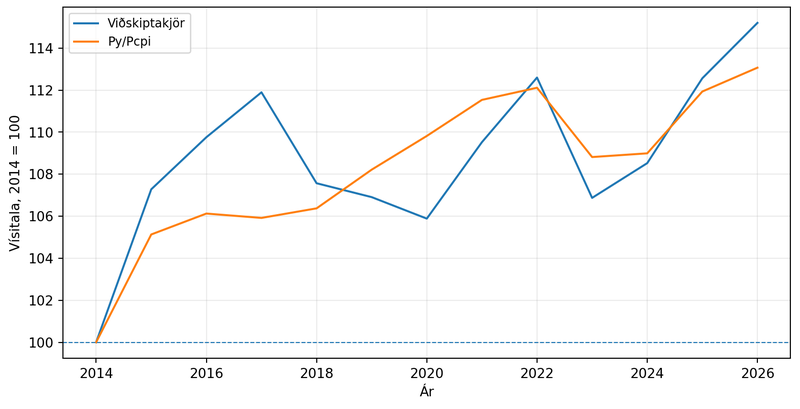
Tvær verðvísitölur eru lykillinn að rannsókninni sem liggur til grundvallar þessarar greinar. Annars vegar neysluverðsvísitalan (Pcpi) sem mælir verðþróun þess sem heimilin kaupa. Hins vegar verðvísitala vergrar landsframleiðslu (Py) sem mælir verðþróun innlendrar framleiðslu og endurspeglar þannig afurðaverð fyrirtækja og atvinnugreina. Innfluttar vörur vega í neysluverði (Pcpi) en ekki í landsframleiðslu Py. Á móti geta verð á fiski, áli, ferðaþjónustu og öðrum útflutningi hækkað Py án samsvarandi hækkunar neysluverðs. Fram til ársins 2014 fylgdust vísitölurnar nokkuð vel að. Eftir það hefur verðvísitala vergrar landsframleiðslu hækkað meira en neysluverð og verðfleygurinn milli þeirra opnast (mynd 1). Hlutfallið Py/Pcpi sýnir þá þróun (mynd 3).
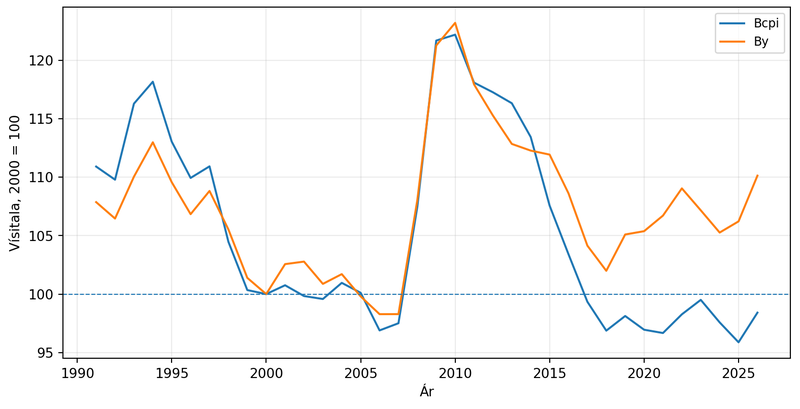
Launa-framleiðnibilið frá tveimur sjónarhornum.
Tvö sjónarhorn á launa-framleiðnibilið
Lífskjarahlið launa-framleiðnibilsins fæst með því að bera launakostnað á framleidda einingu saman við neysluverð. Hér er A framleiðni vinnuafls, W nafnlaun og ULC launakostnaður á framleidda einingu, það er nafnlaun deilt með framleiðni, ULC = W / A. Allar breytur eru tímabreytilegar nema annað sé tekið fram. Tímavísinum t er sleppt þar sem það léttir framsetningu.
Bcpi = Pcpi / ULC = A / (W / Pcpi)
Þegar þessi mælikvarði lækkar þá hækka raunlaun hraðar en framleiðni. Það bætir kaupmátt, en þrengir að kostnaðarstöðu atvinnulífsins ef verð framleiðslunnar eða framleiðni halda ekki í við.
Greiðslugetuhliðin fæst með því að nota verðvísitölu vergrar landsframleiðslu.
By = Py / ULC = A / (W / Py)
Í einfaldri þjóðhagsframsetningu er þessi mælikvarði á lífskjarahlið launa-framleiðnibilsins jafnframt andhverfa launahlutfallsins. Hann hefur lækkað minna en mælikvarðinn sem byggist á neysluverði. Munurinn endurspeglar verðfleyginn á milli vísitalnanna tveggja.
By / Bcpi = Py / Pcpi
Viðskiptakjör og verðfleygurinn. Viðskiptakjör og Py/Pcpi, 2014 = 100. 2026 byggir á fyrirliggjandi ársfjórðungsgögnum.
Launa-framleiðnibilið, framlegð og aðlögun
Í eldri grein minni (2024) var sett fram einfalt líkan þar sem lækkandi launa-framleiðnibil þrengir að arðsemi og fjárfestingu og eykur verðbólguhneigð. Hér er fjárhagsstöðu fyrirtækjanna og svigrúmi þeirra til að verja framleiðslu og atvinnu bætt við.
Greiðslugetuhlið launa-framleiðnibilsins er
By = Py / ULC
og skilgreina má frávik frá sjálfbæru stigi sem
G = ln(B̄y) − ln(By)
þar sem B̄y táknar sjálfbært langtímastig. Jákvætt G merkir að launakostnaður er hár miðað við verð framleiðslunnar og þrýstingur myndast á framlegð. Hækkun Py minnkar þennan þrýsting. Fyrirtæki geta mætt því sem eftir stendur með verðhækkunum, lægri framlegð eða með samdrætti í fjárfestingu, framleiðslu og ráðningum. Sterk eftirspurn auðveldar fyrirtækjum að hækka verð, en traustir efnahagsreikningar auka svigrúm þeirra til að taka hluta hans tímabundið á framlegð eða efnahag (með því að ganga á eigið fé og lausafé eða auka skuldir).
Líkanið skiptir þannig þeim kostnaðarþrýstingi sem eftir stendur í þrjá aðlögunarfarvegi. Þeir eru i) verðhækkanir, ii) tímabundin aðlögun í framlegð og efnahag, og iii) magn- og atvinnuaðlögun. Vægi síðasta farvegarins eykst þegar svigrúm til verðhækkana og framlegðaraðlögunar þrengist.
Einfalda verðbólgujöfnu má því skrifa
π = πe + κx + λG þar sem πe eru verðbólguvæntingar, x er framleiðslubil, κ er stuðullinn sem segir hversu næm verðbólga er fyrir framleiðslubilinu x og λ sá hluti kostnaðarþrýstingsins sem kemur fram í verðhækkunum. Sé s sá hluti sem fyrirtækin geta tímabundið tekið á framlegð eða efnahag, kemur afgangurinn, 1 – λ − s, fram í magn- og atvinnuaðlögun. Verðbólguþrýstingurinn getur því haldist mikill svo lengi sem svigrúm er til verðhækkana og fyrirtæki hafa svigrúm til að verja framleiðslu og atvinnu.
Atvinnuaðlöguninni má þá lýsa einfaldlega sem
Δu = ϕ(1−λ – s)G
Þegar svigrúm til verðhækkana og tímabundinnar aðlögunar á framlegð eða efnahag þrengist færist stærri hluti kostnaðarþrýstingsins yfir í framleiðslu og atvinnu. Atvinnuleysi getur þá aukist í átt að því sem Malinvaud (1977) kallaði klassískt atvinnuleysi, þar sem kostnaðarstaða og arðsemi takmarka vinnuaflseftirspurn. Aðlögunin færist þannig frá verðlagi yfir í magn og atvinnu og verðbólguþrýstingurinn hjaðnar.
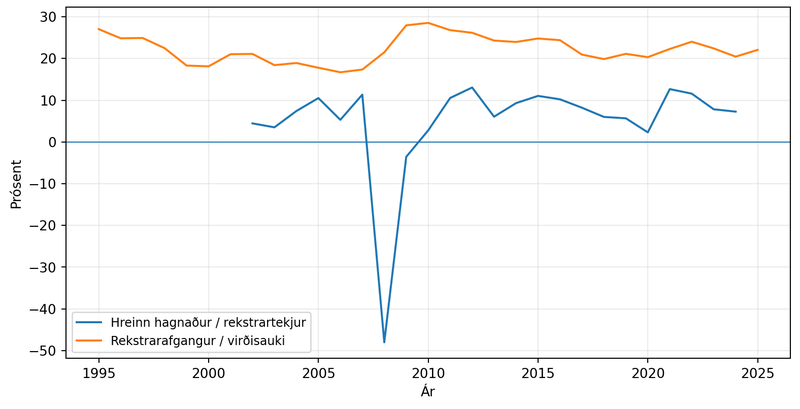
Afkoma fyrirtækja. Hreinn hagnaður sem hlutfall rekstrartekna og rekstrarafgangur sem hlutfall vinnsluvirðis.