Nýlega komu fram landsframleiðslutölurnar fyrir 3. ársfjórðung 2023. Þær sýndu, án nokkurs vafa, að það er að hægja verulega á í hagkerfinu. Hagvöxtur frá 3. ársfj. 2022 var aðeins 1.1%. Samdráttur (-3.8%) mældist milli 2Á 2023 og 3Á 2023. Tölurnar voru sérstaklega drifnar áfram af einkaneyslu og utanríkisviðskiptum.
Hví voru tölurnar svona slæmar? Ein mikilvæg ástæða er að lánakippurinn (e. credit impulse) í hagkerfinu er að deyja út.
Lánakippur samanstendur af summu halla ríkissjóðs og nýrra nettó lána frá bankakerfinu. Halli á rekstri ríkissjóðs eykur eftirspurn í hagkerfinu alveg eins og aukning nýrra lána frá bankakerfinu gerir: þetta eru nýir peningar sem fólk og fyrirtæki hefur á milli handanna sem geta verið og eru notaðir til að kaupa vörur og þjónustu. Hin aukna eftirspurn sem kemur til vegna þessara þátta er kölluð lánakippur.
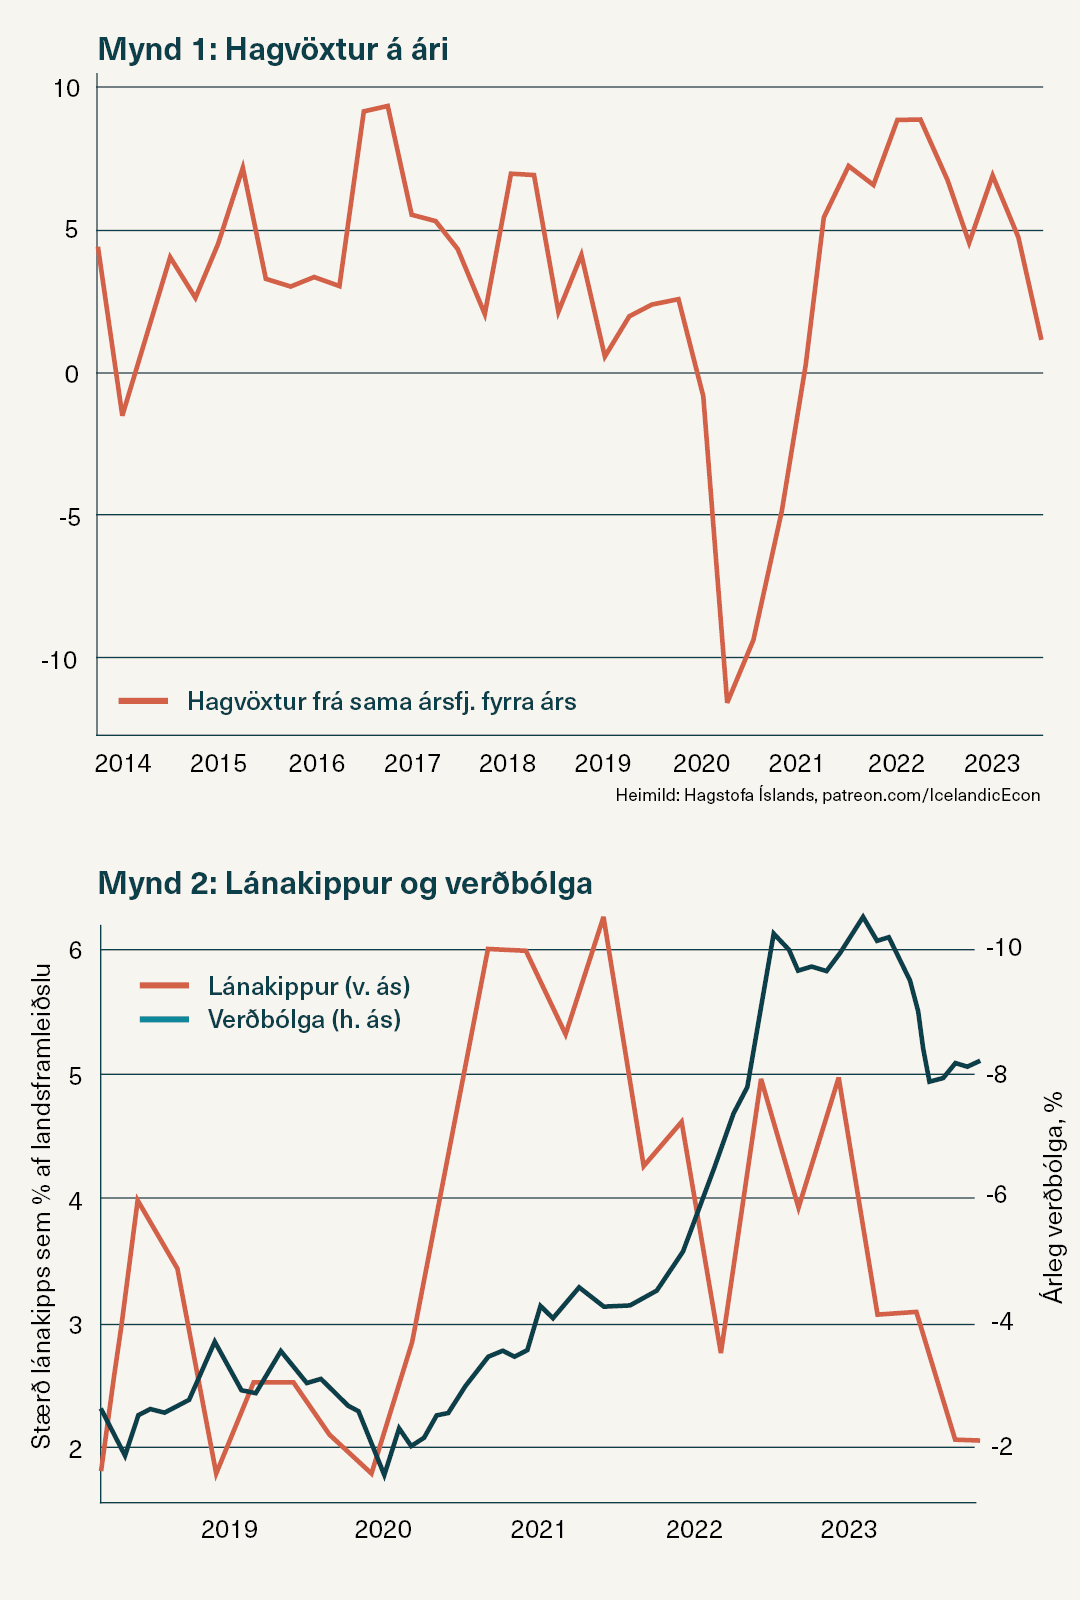
Við getum skoðað hvernig lánakippurinn fyrir og eftir 2020 þróaðist. Gott er að hafa verðbólgu á sömu mynd því of sterkur lánakippur leiðir til þess að framboðshliðin getur ekki haldið í við eftirspurnarhlið hagkerfisins og úr verður verðbólga. Það er t.d. mjög líklegt að lánakippurinn sem átti sér stað upp úr 2020 hafi haft sitt að segja þegar kom að verðbólguþróun bæði árin 2021 og 2022. Myndin sýnir lánakippinn á hverjum ársfjórðungi sem hlutfall af árslandsframleiðslu á þeim tíma ásamt verðbólgu sem fylgdi í kjölfarið.
Eins og sést á mynd 2 þá er lánakippurinn nú kominn niður í nærri 2% af landsframleiðslu. Hægt er að brjóta kippinn niður frekar eins og á mynd 3.
Margt er hægt að segja um mynd 3. Auðvelt er að sjá t.d. að lánakippurinn var mikill í formi bæði halla á ríkissjóði sem og lánum til heimila árið 2020. Fyrst var það fyrst og fremst hallinn á ríkissjóði sem bjó til mikla eftirspurn í hagkerfinu, sjá sérstaklega 1Á 2020 og 2Á 2020. En frá og með 3Á 2020 til 3Á 2021 var lánakippurinn frá bankalánum mun meiri en hallinn á ríkissjóði, sem þó var mikill. Þessi lánakippur var sérstaklega í formi lána til heimila, einkum íbúðalána, sem jók mjög magn peninga sem eltust við að kaupa fasteignir á sama tíma og ekki var nægilega mikið byggt. Úr varð mikil hækkun á fasteignaverði árin 2020 og 2022. Lægra vaxtastig hjálpaði einnig til. Bæði hallinn á ríkissjóði og mikið lánsfjármagn frá bönkum ýtti svo undir verðbólgu þegar framboðshlið hagkerfisins hætti að halda í við eftirspurnarhliðina, sem var þanin af ríkissjóðshalla og nettó flæði bankalána.
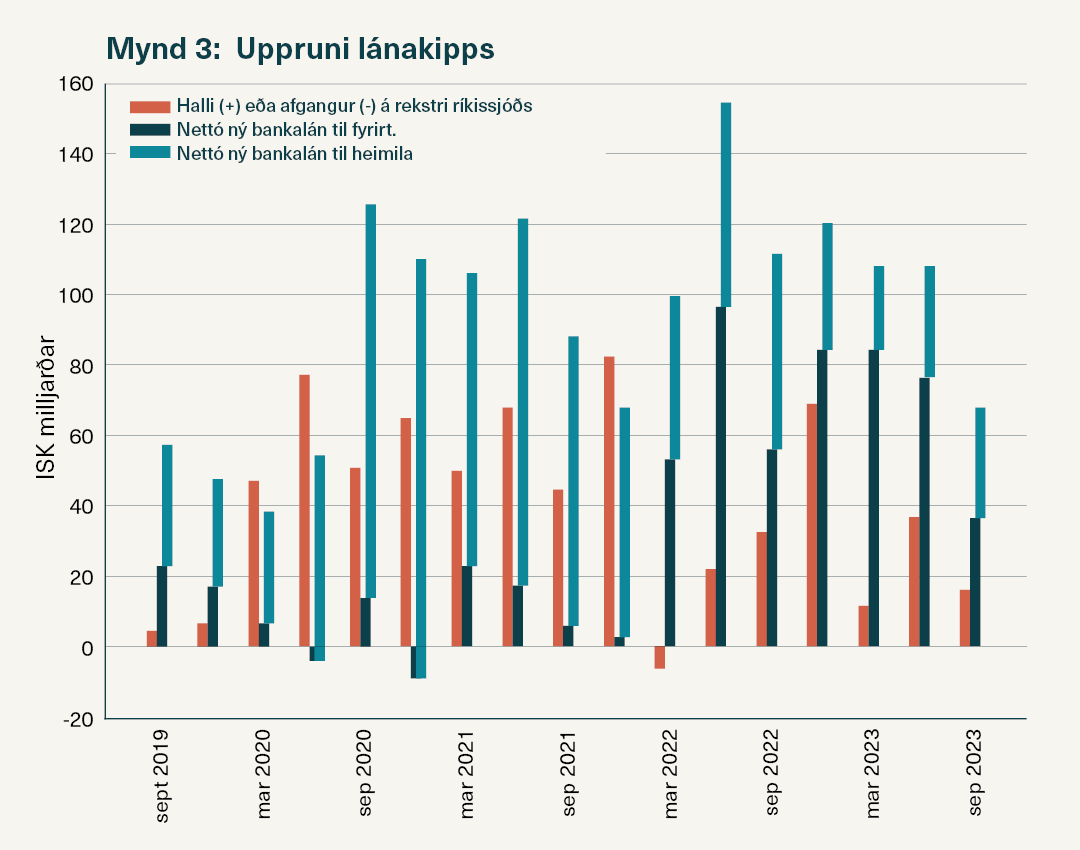
Einnig sést á mynd 3 að mest allur kippurinn í dag er samansettur af nettó lánum banka sem skiptast, í 3. ársfjórðungi 2023, nokkuð jafnt á milli lána til fyrirtækja annars vegar og heimila hins vegar. Athugið að lánin til heimila eru sérstaklega verðtryggð lán sem hafa t.d. verið tekin til að endurfjármagna eldri lán, sérstaklega óverðtryggð, hvers greiðslubyrði hefur hækkað vegna stýrivaxtahækkana Seðlabankans. Þannig dregur úr áhrifamætti stýrivaxta þegar greiðsluflæðisáhrifin af þeim bíta síður á útistandandi lán. Nýlegur samdráttur í lánum til fyrirtækja er einnig augljós á mynd 3, sem hefur skiljanleg áhrif á …