Eitt af meginmarkmiðum nýrrar ríkisstjórnar er að stöðva hallarekstur ríkissjóðs og draga úr skuldum. Merki þessa má glöggt sjá í nýrri fjármálastefnu og fjármálaáætlun. Hversu vel til tekst mun ráðast af mörgu – bæði hvernig tekst að auka tekjur ríkisins, en ekki síður hversu vel tekst að hemja vöxt útgjalda. Það síðarnefnda kann að reynast sársaukafullt. Þá geta ytri aðstæður kallað á breytta forgangsröðun í ríkisútgjöldum og haft áhrif á bæði tekjur og gjöld. Um árangurinn í þessum efnum skal hér ósagt látið.
Þess í stað er þessum greinarstúf ætlað að beina sjónum að tveimur grundvallarþáttum sem munu skipta sköpum fyrir skuldaþróun ríkissjóðs á komandi árum – vöxtum og hagvexti. Það er mat – í það minnsta von – greinarhöfundar að slík einföld greining geti orðið innlegg í mikilvæga umræðu um ríkisfjármál sem nú stendur yfir.
Fyrir þá sem vilja fá meginatriðið án allra málalenginga er punkturinn þessi: Verði raunvextir hærri en hagvöxtur á næstu árum, eins og spár benda til að geti orðið raunin, má ætla að draga þurfi enn frekar úr ríkisútgjöldum en áætlanir eru um, eigi skuldir ríkissjóðs að lækka í samræmi við markmið nýrrar fjármálastefnu.
Tvær jöfnur um jöfnuð á ríkissjóði
Í því skyni að skýra þennan punkt vil ég leiða lesendur í gegnum tvær einfaldar jöfnur. Hætta er á að sumir falli frá lestri strax þegar hér er komið við sögu. Hins vegar er lesendum frjálst, og flestum að meinalausu, að hoppa yfir jöfnurnar kjósi þeir svo. Í kjölfarið fylgja töluleg dæmi sem byggja á jöfnunum.
Sýna má að til lengri tíma ráðast skuldir ríkissjóðs sem hlutfall af vergri landsframleiðslu (VLF), d , af eftirfarandi jöfnu
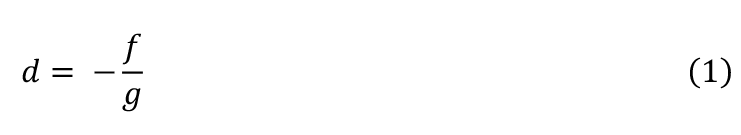
þar sem f er jöfnuður á ríkissjóði, sem skilgreindur er sem munur á tekjum og gjöldum ríkissjóðs að meðtöldum vaxtagreiðslum, sem hlutfall af VLF að nafnvirði, og g er vöxtur VLF að nafnvirði. Séu f og g fastar og stærri en núll, mun skuldahlutfallið leita í fast hlutfall af VLF, d. Jafnan sýnir jafnframt að skuldahlutfallið lækkar ef ríkissjóður dregur úr halla eða VLF vex hraðar – og enn frekar ef hvort tveggja á sér stað.
Til að glöggva sig betur á þróun ríkisskulda má leiða sig niður á eftirfarandi jöfnu sem sýnir samspil þróunar ríkisskulda við vexti og vöxt VLF að nafnvirði:
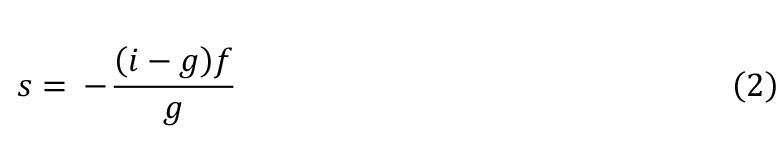
þar sem s er frumjöfnuður – skilgreindur sem munur á tekjum og gjöldum ríkissjóðs að undanskildum vaxtagreiðslum – sem hlutfall af VLF, það er að s = f + id, þar sem i eru vextir á ríkisskuldum og id eru því vaxtagreiðslur. Af jöfnu (2) sést því hvernig þróun ríkisútgjalda í bráð og lengd veltur á mismun nafnvaxta og vaxtar VLF að nafnvirði.1 Nafnvexti má nálga sem i ≈ r + π, þar sem r eru raunvextir og π er verðbólga. Jafnframt ná nálga nafnvöxt VLF sem
g ≈ γ + π , þar sem γ er hagvöxtur, þ.e. raunvöxtur VLF. Af þessu sést að (i — g) í nefnara jöfnu (2) má skrifa sem (r — γ) sé gert ráð fyrir að verðbólguþátturinn í vöxtum og VLF sé sá sami.
Töluleg dæmi
Að gefnum framangreindum jöfnum er gagnlegt að skoða töluleg dæmi, sem má síðan setja í samhengi við spár um hagvöxt og raunvexti. Gerum ráð fyrir að skuldir ríkissjóðs séu 40% af VLF, sem er u.þ.b. núverandi skuldastaða samkvæmt viðmiði laga um opinber fjármál. Gerum jafnframt ráð fyrir stöðugri og almennri verðbólgu upp á 2,5%, þannig að jöfnu (2) megi rita á formi raunvaxta og hagvaxtar – þ.e. sem mismun nafnvaxta og verðbólgu annars vegar, og raunvaxtar VLF miðað við sömu verðbólgu hins vegar. Tafla 1 sýnir þann frumjöfnuð á ríkissjóði sem þarf til að skuldahlutfall haldist óbreytt, fyrir mismunandi samsetningar raunvaxta og hagvaxtar, byggt á jöfnum (1) og (2). Á bláa svæðinu – þar sem hagvöxtur er meiri en raunvextir – er frumjöfnuðurinn sem tryggir óbreytt skuldahlutfall neikvæður. Á rauða svæðinu – þar sem raunvextir eru hærri – er hann jákvæður. Til að skuldahlutfallið lækki þarf frumjöfnuðurinn að vera hærri en sem þessu nemur. Tökum dæmi.
Hugsum okkur að raunvextir séu 2% og hagvöxtur sé 3%. Í slíku árferði – þ.e. á blá svæðinu – getur frumjöfnuður verið neikvæður um 0,4% af VLF án þess að skuldahlutfallið aukist. Sé frumjöfnuðurinn minna neikvæður, eða jafnvel jákvæður, lækkar skuldahlutfallið. Hversu neikvæður frumjöfnuður getur verið án þess að auka skuldir ræðst af skuldastöðunni. Ef skuldir væru hærri, t.d. 50% af VLF, mætti frumjöfnuður vera neikvæður um 0,5% án þess að skuldahlutfallið hækkaði.
Hugsum okkur næst að raunvextir séu 5% og hagvöxtur 2,5%. Í slíkum aðstæðum – þ.e. á rauða svæðinu – þarf frumjöfnuður að vera jákvæður um 1% af VLF til að …