Samkvæmt haglíkönum, sem Robert Mundell og Marcus Fleming birtu á sjöunda áratug síðustu aldar, geta stjórnvöld ekki bæði fest gengi myntarinnar og verið með sjálfstæða peningastefnu ef fjármagnsflutningar milli landa eru frjálsir. Ástæðan er að ef gengið er fast þarf að beita vöxtum til að tryggja gengisfestuna. Ef hins vegar gengið flýtur draga væntingar um gengisbreytingar úr fjármagnsflutningum og skapa svigrúm fyrir sjálfstæða peningastefnu þar sem vöxtum er beitt til að hafa bein áhrif á framleiðslu og atvinnu og þannig óbein áhrif á verðbólgu. Frjálsir fjármagnsflutningar ættu þó að setja þessu svigrúmi takmörk. Það er ekki víst að væntingar um gengisbreytingar séu alltaf hæfilegt mótvægi við vaxtamuninn og komi þannig í veg fyrir óæskilega fjármagnsflutninga.
Franski hagfræðingurinn Helen Rey hélt því fram árið 2015 að frjálsir fjármagnsflutningar gerðu sjálfstæða peningastefnu ómögulega óháð því hvort gengið væri fast eða fljótandi
Í þessari grein verður fyrst rætt um langtímaþróun raunvaxta, en gagnstætt því sem ætla mætti út frá almennri umræðu hér hafa bæði raunstýrivextir og aðrir raunvextir lækkað mikið undanfarna áratugi. Lækkunin hér á landi og í öðrum vestrænum ríkjum er mjög keimlík, sem bendir til þess að þróunin eigi sameiginlegar, alþjóðlegar, orsakir. Raunstýrivextir hér hafa sveiflast mikið en haldist marktækt hærri en á nálægum myntsvæðum.
Viðvarandi munur á vöxtum milli landa þar sem fjármagnsflutningar eru frjálsir er vísbending um einhvers konar hindranir, væntingar eða skort á viðskiptasamböndum sem draga úr fjármagnsflæðinu. Þessar hindranir virðast vera meiri hér en á öðrum litlum myntsvæðum í N-Evrópu.
Langtímaþróun raunstýrivaxta
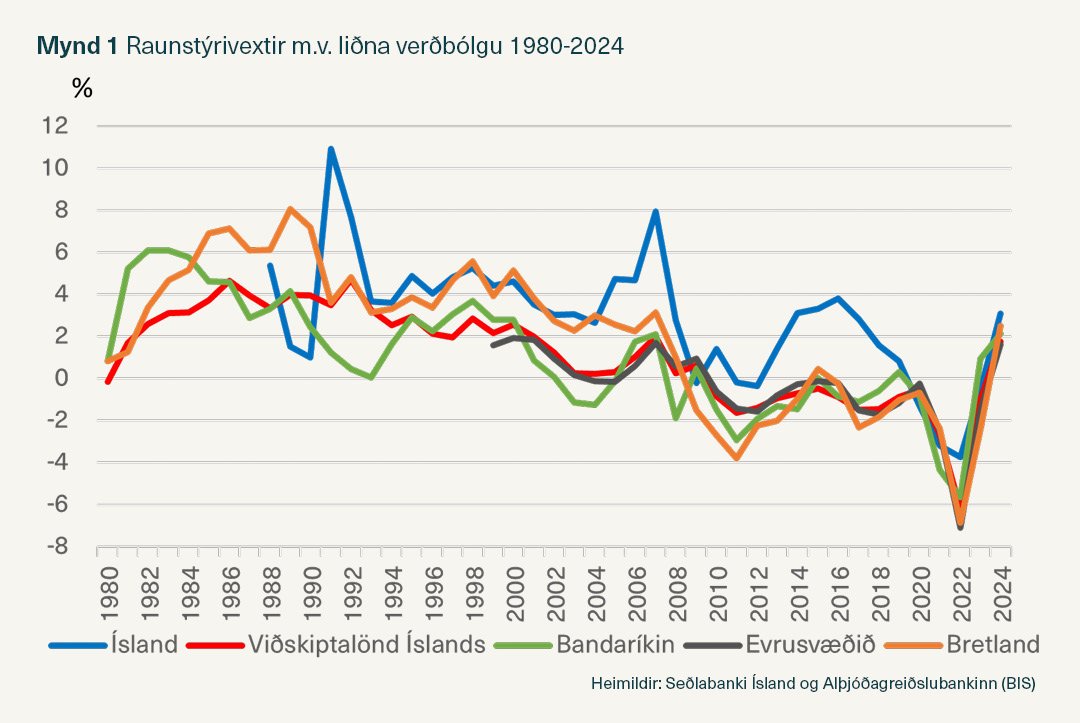
Mynd 1 sýnir þróun raunstýrivaxta, áætlaðra m.v. verðbólgu liðins árs, á árunum 1980-2024. Myndin sýnir að raunstýrivextir hækkuðu skarpt í byrjun 9. áratugarins en eftir að hámarki var náð skömmu síðar fara raunstýrivextir lækkandi. Ef horft er til síðustu 35-40 ára má greina vel marktæka leitni niður á við í öllum tilfellum.
Með því að meta línulega leitni með gögnum fyrir árin 1988-2024 fæst að raunstýrivextir hér á landi lækkuðu um 0,16 prósentur á ári, lækkunin í viðskiptalöndum Íslands var 0,18 prósentur, í Bandaríkjunum 0,13 prósentur og í Bretlandi 0,26 prósentur á ári. Munurinn á leitninni er ómarktækur nema í tilfelli Bretlands og Bandaríkjanna. Það að munurinn er oftast ómarktækur bendir til þess að lækkunin eigi sér alþjóðlegar rætur en hagsveifluviðbrögð og þjóðlegar aðstæður skýra skammtíma frávik.
Raunstýrivextir hafa sveiflast mikið hér á landi en í megindráttum lækkað svipað og í viðskiptalöndunum og því hefur mismunurinn haldist. Ef horft er til tímabilsins 1999-2024 fæst að raunstýrivextir voru að meðaltali 2,0% hér á landi en -0,3% í viðskiptalöndunum og -0,5% á evrusvæðinu. Munur á raunstýrivöxtum á Íslandi annars vegar og í viðskiptalöndunum og á evrusvæðinu hins vegar var því rúmlega 2 prósentur að meðaltali. Munurinn gagnvart raunstýrivöxtum á hinum Norðurlöndunum var einnig rúmlega 2 prósentur. Á Covid-tímanum minnkaði munurinn en var þó yfirleitt jákvæður. Á árinu 2024 voru raunstýrivextir hér 1,3 prósentum hærri en í viðskiptalöndunum og 1,5 prósentum hærri en á evrusvæðinu.
Bent hefur verið á ýmsar ástæður fyrir lækkun raunvaxta, t.d. breytingar í aldurssamsetningu þjóða, minni vöxt framleiðni, hægari hagvöxt og mikinn sparnað í löndum í Asíu, einkum Kína og auðugu olíuríkjunum. Reynt hefur verið að greina sambönd þessarra þátta við lækkun raunvaxta með tölfræðilegum aðferðum. Niðurstöður úr þeim rannsóknum eru nokkuð óvissar.
Þegar Covid-faraldurinn skall á árið 2020 flýttu seðlabankar sér að lækka vexti til að draga úr samdráttaráhrifum sóttvarnaraðgerða sem gripið var til. Í kjölfar þess að faraldrinum linnti og verðbólga fór á flug á árunum 2022-2023 hækkuðu vextir og eru raunstýrivextir nú hærri en þeir voru …